
- ঢাকা
- সোমবার, ০২ নভেম্বর, ২০২৬, ১৭ কার্তিক ১৪৩৩

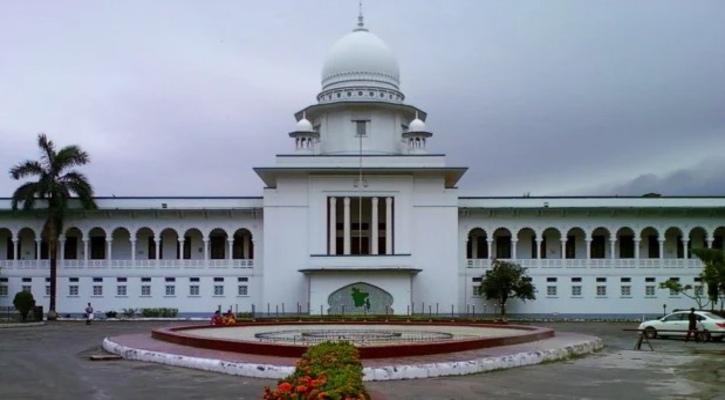
রায় ঘোষণার আগে দেওয়ানি কার্যবিধির বাধ্যতামূলক আইনি প্রক্রিয়া অনুসরণ না করে ঋণখেলাপির সম্পত্তি ক্রোকের আদেশ দেওয়াকে অবৈধ ঘোষণা করেছেন হাইকোর্ট। এই যুগান্তকারী রায়ে একটি ব্যাংকের আবেদনের পরিপ্রেক্ষিতে অর্থঋণ আদালতের দেওয়া প্রায় ১৪৮ কোটি টাকার বেশি ঋণ আদায়ের মামলার সম্পত্তি ক্রোকের আদেশ বাতিল করা হয়েছে। এই রায় দেশের অর্থঋণ আদালতের কার্যক্রমে স্বচ্ছতা ও জবাবদিহিতা নিশ্চিত করার পাশাপাশি ঋণখেলাপিদের আইনি অধিকার রক্ষায় গুরুত্বপূর্ণ ভূমিকা রাখবে বলে মনে করছেন আইন বিশেষজ্ঞরা।
সম্প্রতি বিচারপতি মো. মজিবুর রহমান মিয়া ও বিচারপতি রেজাউল করিমের সমন্বয়ে গঠিত হাইকোর্ট বিভাগের একটি বেঞ্চ এই রায় ঘোষণা করেন। হাইকোর্টের পর্যবেক্ষণে বলা হয়েছে, রায় ঘোষণার আগে কোনো বিবাদীর সম্পত্তি ক্রোক করতে হলে দেওয়ানি কার্যবিধির ৩৮ আদেশের ৫ ও ৬ বিধিতে নির্ধারিত বিধান যথাযথভাবে অনুসরণ করতে হবে। এক্ষেত্রে বিবাদীকে সম্পত্তির মূল্য বা সমপরিমাণ জামানত জমা দেওয়ার নির্দেশ দিতে হবে এবং একই সঙ্গে কেন জামানত দেওয়া হবে না, সে বিষয়ে কারণ দর্শানোর সুযোগও দিতে হবে। এসব প্রক্রিয়া অনুসরণ না করে সরাসরি সম্পত্তি ক্রোকের আদেশ দেওয়ার কোনো সুযোগ নেই।
মামলার নথি অনুযায়ী, একটি ব্যাংক তৌহিদুল ইসলাম চৌধুরীসহ আটজনের বিরুদ্ধে ১৪৮ কোটি ১৯ লাখ ২ হাজার ৮১০ টাকা ৪২ পয়সা আদায়ের দাবিতে অর্থঋণ মামলা দায়ের করে। প্রথমে মামলাটি অর্থঋণ মামলা নম্বর ৩৩৭/২০২৫ হিসেবে দায়ের করা হয় এবং পরে স্থানান্তরের পর ঢাকার অর্থঋণ আদালত-৫-এ মামলাটি ৩৪৩/২০২৫ নম্বরে পুনর্নম্বরকরণ করা হয়।
মামলায় বিবাদীপক্ষ লিখিত জবাব দাখিল করার পর ব্যাংক কর্তৃপক্ষ দেওয়ানি কার্যবিধির ৩৮ আদেশের ৫ বিধি ও ১৫১ ধারায় রায় ঘোষণার আগে বিবাদীদের ব্যক্তিগত সম্পত্তি ক্রোকের জন্য দুটি আবেদন করে। গত বছরের ১৮ নভেম্বর অর্থঋণ আদালত যথাযথ আইনি প্রক্রিয়া অনুসরণ এবং বিবাদীদের কারণ দর্শানোর সুযোগ না দিয়েই ব্যাংকের একটি আবেদন মঞ্জুর করেন।
অর্থঋণ আদালতের এই আদেশে সংক্ষুব্ধ হয়ে বিবাদীদের একজন ২০২৬ সালের ২৪৯৮ নম্বর রিট পিটিশনে হাইকোর্টে রিট আবেদন করেন। তিনি অর্থঋণ আদালতের ক্রোকের আদেশের বৈধতা চ্যালেঞ্জ করেন। প্রাথমিক শুনানি শেষে হাইকোর্ট রুল জারির পাশাপাশি ওই আদেশের কার্যকারিতা স্থগিত করেন। পরবর্তী সময়ে বিভিন্ন আইনি প্রক্রিয়া ও রিভিউ আবেদনের পর মামলাটি চূড়ান্ত শুনানির জন্য ওঠে।
রিট আবেদনকারীর পক্ষে আদালতে শুনানি করেন আইনজীবী তাইসির হক। তিনি তার যুক্তিতে বলেন, অর্থঋণ আদালত দেওয়ানি কার্যবিধির ৩৮ আদেশের ৫ বিধির বাধ্যতামূলক শর্তগুলো অনুসরণ করেননি। ওই বিধির ৫(১)-এর (ক) ও (খ) উপবিধি অনুযায়ী, বিবাদী বিচারাধীন মামলার ডিক্রি কার্যকর বাধাগ্রস্ত বা বিলম্বিত করার উদ্দেশ্যে তার সম্পত্তি বিক্রি কিংবা আদালতের এখতিয়ারের বাইরে সরিয়ে নেওয়ার চেষ্টা করছেন – এমন আশঙ্কার ভিত্তি থাকতে হবে। এ ধরনের আশঙ্কা যথাযথভাবে প্রতিষ্ঠার দায়িত্ব আবেদনকারী অর্থাৎ ব্যাংকের। কিন্তু ব্যাংক তাদের আবেদনে এ বিষয়ে প্রয়োজনীয় প্রমাণ বা হলফনামার মাধ্যমে যথাযথ ভিত্তি উপস্থাপন করতে পারেনি। তিনি আরও বলেন, সম্পত্তি ক্রোকের আগে বিবাদীকে সম্পত্তির আনুমানিক মূল্য অনুযায়ী জামানত দিতে অথবা কেন জামানত দেওয়া হবে না, সে বিষয়ে কারণ দর্শানোর জন্য সময় দেওয়ার বিধান রয়েছে। অর্থঋণ আদালত এই বাধ্যতামূলক প্রক্রিয়াও অনুসরণ করেননি, যা আইনত সিদ্ধ নয়।
অন্যদিকে ব্যাংকের পক্ষে শুনানি করেন আইনজীবী মারগুব কবির, তার সঙ্গে ছিলেন আইনজীবী তাইসির মাহমুদ। তারা রিট আবেদন খারিজের পক্ষে যুক্তি তুলে ধরেন। ব্যাংকের পক্ষ থেকে বলা হয়, ক্রোকের আবেদনের সাত নম্বর অনুচ্ছেদে সম্পত্তি হস্তান্তরের আশঙ্কার বিষয়টি স্পষ্টভাবে উল্লেখ করা হয়েছে। তাদের দাবি, বিবাদী বাবা ও ছেলে যোগসাজশ করে ব্যাংকের ঋণ পরিশোধ এড়াতে নিজেদের সম্পত্তি হস্তান্তরের চেষ্টা করছেন। তারা ঋণখেলাপি হওয়ায় অর্থঋণ আদালতের দেওয়া আদেশ আইনসম্মত।
উভয় পক্ষের শুনানি ও মামলার নথিপত্র পর্যালোচনা করে হাইকোর্ট বলেন, দেওয়ানি কার্যবিধির ৩৮ আদেশের ৫ ও ৬ বিধিতে সম্পত্তি ক্রোকের আগে যে প্রক্রিয়া অনুসরণের কথা বলা হয়েছে, তা বাধ্যতামূলক। কেবল সম্পত্তি হস্তান্তরের আশঙ্কার কথা উল্লেখ করলেই ক্রোকের আদেশ দেওয়ার সুযোগ নেই। এ ক্ষেত্রে আদালতের সন্তুষ্টির পাশাপাশি বিবাদীকে আত্মপক্ষ সমর্থনের আইনি সুযোগ দিতে হবে। আদালত পর্যবেক্ষণে আরও বলেন, সংশ্লিষ্ট বিধান অনুযায়ী প্রথমে বিবাদীকে সম্পত্তির মূল্য বা সমপরিমাণ জামানত দিতে নির্দেশ দিতে হবে। একই সঙ্গে জামানত দিতে ব্যর্থ হলে বা জামানত না দেওয়ার কারণ সন্তোষজনকভাবে ব্যাখ্যা করতে না পারলে পরবর্তী আইনি পদক্ষেপ নেওয়ার সুযোগ রয়েছে। এই প্রক্রিয়া অনুসরণ না করে সরাসরি সম্পত্তি ক্রোকের আদেশ দেওয়া আইনসম্মত নয়।
হাইকোর্ট আরও পর্যবেক্ষণ করেন যে, অর্থঋণ আদালতের বিচারক দেওয়ানি কার্যবিধির সংশ্লিষ্ট বিধান এবং ব্যাংকের ক্রোকের আবেদন যথাযথভাবে পর্যালোচনা না করেই আদেশ দিয়েছেন। আদেশটি ছিল ঢিলেঢালা ও অযৌক্তিক। ফলে তা আইনের দৃষ্টিতে টেকসই হতে পারে না।
পরিশেষে হাইকোর্ট রিটের রুল চূড়ান্তভাবে যথাযথ ঘোষণা করেন এবং অর্থঋণ আদালতের দেওয়া সম্পত্তি ক্রোকের আদেশ বাতিল করে দেন। তবে আদালত স্পষ্ট করে দিয়েছেন, আইন নির্ধারিত বাধ্যতামূলক প্রক্রিয়া অনুসরণ করে ব্যাংক চাইলে নতুন করে সম্পত্তি ক্রোকের আবেদন করতে পারবে। এই রায় দেশের ব্যাংকিং ও অর্থঋণ ব্যবস্থাপনার ক্ষেত্রে একটি গুরুত্বপূর্ণ দৃষ্টান্ত স্থাপন করবে বলে আশা করা হচ্ছে।



আপনার মতামত লিখুন :